Domain hypotheken-umschuldung.de kaufen?
Wir ziehen mit dem Projekt
hypotheken-umschuldung.de um.
Sind Sie am Kauf der Domain
hypotheken-umschuldung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypotheken-umschuldung.de kaufen?
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
Welcher Typ, Typ 1 oder Typ 2?
Es gibt zwei Haupttypen von Diabetes: Typ 1 und Typ 2. Typ 1 tritt normalerweise in jungen Jahren auf und wird durch eine Autoimmunreaktion verursacht, bei der die Bauchspeicheldrüse keine Insulin produziert. Typ 2 tritt normalerweise im Erwachsenenalter auf und wird durch eine Kombination von genetischen Faktoren und Lebensstilfaktoren wie Übergewicht und Bewegungsmangel verursacht. **
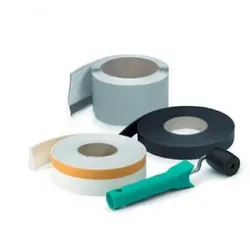

Ähnliche Suchbegriffe für MEPA-Wannenabdichtband-Aquaproof-Typ
Top-Angebote
Produkte zum Begriff MEPA-Wannenabdichtband-Aquaproof-Typ:
-
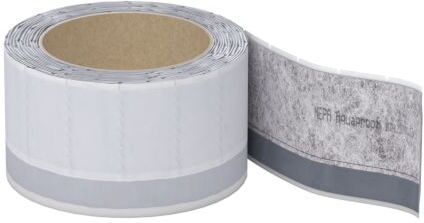
MEPA Wannenabdichtband Aquaproof 4 mEigenschaften:zur Abdichtung der Wannenränder zur Wand und Boden von montierten Duschwannen oder Wannen mit Ablagefläche aus Stahl, Acryl, Mineralguss, KeramikWannenabdichtband aus Butyl - beidseitig klebendLänge 4 m48,99 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
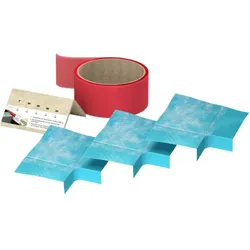
MEPA Ergänzungs-Set Aquaproof 3D 180048 für Wannenabdichtband AquaproofMEPA Ergänzungs-Set Aquaproof 3D 180048 für Wannenabdichtband Aquaproof Zur Abdichtung von Wannenrändern zur Wand und zum Boden von bodengleich eingebauten Duschwannen und Badewannen mit Ablageflächen aus Stahl-, Acryl- oder Mineralguss. 3 Aquaproof 3D-Dichtecken, 1 Verbindungsstück, 1 Rolle Trennband Ergänzungs-Set ideal geeignet in Kombination mit: Wannenabdichtband MEPA-Aquaproof Typ I, Länge 10,00 m oder Wannenabdichtband MEPA-Aquaproof Typ II, Länge 10,00 m55,98 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter


-
Wie lange dauert Kredit Umschuldung?
Wie lange dauert Kredit Umschuldung? Die Dauer einer Kreditumschuldung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Art des neuen Kredits und der Bearbeitungszeit der Bank. In der Regel kann eine Kreditumschuldung innerhalb weniger Wochen abgeschlossen werden, wenn alle erforderlichen Unterlagen vorliegen und die Bonitätsprüfung positiv ausfällt. Es ist jedoch ratsam, sich im Vorfeld bei der Bank über die genaue Dauer des Umschuldungsprozesses zu informieren, um realistische Erwartungen zu haben. In einigen Fällen kann es auch länger dauern, wenn es zu Verzögerungen bei der Bearbeitung kommt. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
-
Welchen Router-Typ bevorzugst du, Typ A oder Typ B?
Ich habe keine Präferenz für einen bestimmten Router-Typ. Meine Wahl hängt von den spezifischen Anforderungen und Funktionen ab, die ich benötige. Es ist wichtig, dass der Router zuverlässig ist, eine gute Reichweite hat und die gewünschten Funktionen wie z.B. Dual-Band-WLAN oder VPN-Unterstützung bietet. **
-
Was bedeutet Umschuldung bei der Bank?
Was bedeutet Umschuldung bei der Bank? Umschuldung bei der Bank bezieht sich auf die Übertragung von bestehenden Schulden auf ein neues Darlehen mit möglicherweise günstigeren Konditionen wie niedrigeren Zinsen oder längeren Laufzeiten. Dies kann dazu beitragen, monatliche Raten zu senken oder die Gesamtkosten der Schulden zu reduzieren. Umschuldungen können auch dazu dienen, verschiedene Kredite zu einem einzigen Darlehen zusammenzufassen, um die Verwaltung und Rückzahlung der Schulden zu vereinfachen. Es ist wichtig, die Bedingungen und Kosten der Umschuldung sorgfältig zu prüfen, um sicherzustellen, dass es sich langfristig um eine sinnvolle finanzielle Entscheidung handelt. **


Wie hoch sind die Zinsen für eine Umschuldung?
Wie hoch die Zinsen für eine Umschuldung sind, hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des neuen Kredits. Es ist daher empfehlenswert, verschiedene Angebote von Banken einzuholen und zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Banken die Zinssätze beeinflussen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Lösung für eine Umschuldung zu finden. **
Was ist der Unterschied zwischen einem Bedingungssatz Typ 1, Typ 2 und Typ 3?
Ein Bedingungssatz Typ 1 beschreibt eine reale Möglichkeit in der Zukunft, die eintreten könnte. Ein Bedingungssatz Typ 2 beschreibt eine unrealistische Möglichkeit in der Gegenwart oder Zukunft. Ein Bedingungssatz Typ 3 beschreibt eine unrealistische Möglichkeit in der Vergangenheit. **
Top-Angebote
Produkte zum Begriff MEPA-Wannenabdichtband-Aquaproof-Typ:
-
MEPA Wannenabdichtband Aquaproof 8 mEigenschaften:zur Abdichtung der Wannenränder zur Wand und Boden von montierten Duschwannen oder Wannen mit Ablagefläche aus Stahl, Acryl, Mineralguss, KeramikWannenabdichtband aus Butyl - beidseitig klebendLänge 8 m97,99 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
MEPA Wannenabdichtband Aquaproof 4 mEigenschaften:zur Abdichtung der Wannenränder zur Wand und Boden von montierten Duschwannen oder Wannen mit Ablagefläche aus Stahl, Acryl, Mineralguss, KeramikWannenabdichtband aus Butyl - beidseitig klebendLänge 4 m48,99 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Welcher Typ, Typ 1 oder Typ 2?
Es gibt zwei Haupttypen von Diabetes: Typ 1 und Typ 2. Typ 1 tritt normalerweise in jungen Jahren auf und wird durch eine Autoimmunreaktion verursacht, bei der die Bauchspeicheldrüse keine Insulin produziert. Typ 2 tritt normalerweise im Erwachsenenalter auf und wird durch eine Kombination von genetischen Faktoren und Lebensstilfaktoren wie Übergewicht und Bewegungsmangel verursacht. **
-
Wie lange dauert Kredit Umschuldung?
Wie lange dauert Kredit Umschuldung? Die Dauer einer Kreditumschuldung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Art des neuen Kredits und der Bearbeitungszeit der Bank. In der Regel kann eine Kreditumschuldung innerhalb weniger Wochen abgeschlossen werden, wenn alle erforderlichen Unterlagen vorliegen und die Bonitätsprüfung positiv ausfällt. Es ist jedoch ratsam, sich im Vorfeld bei der Bank über die genaue Dauer des Umschuldungsprozesses zu informieren, um realistische Erwartungen zu haben. In einigen Fällen kann es auch länger dauern, wenn es zu Verzögerungen bei der Bearbeitung kommt. **
-
Ist Finanzierung Ratenzahlung?
Ist Finanzierung Ratenzahlung? Dies hängt von der Art der Finanzierung ab. Ratenzahlung bedeutet, dass ein Betrag in regelmäßigen Teilzahlungen zurückgezahlt wird, anstatt den gesamten Betrag auf einmal zu begleichen. Dies kann bei verschiedenen Finanzierungsoptionen wie Krediten, Leasingverträgen oder Ratenkäufen der Fall sein. Es ist wichtig, die genauen Bedingungen der Finanzierung zu überprüfen, um festzustellen, ob Ratenzahlungen Teil des Vertrags sind. In vielen Fällen bieten Finanzierungsinstitute die Möglichkeit der Ratenzahlung an, um den Kauf von teuren Gütern oder Dienstleistungen zu erleichtern. **
Ähnliche Suchbegriffe für MEPA-Wannenabdichtband-Aquaproof-Typ
-
MEPA Ergänzungs-Set Aquaproof 3D 180048 für Wannenabdichtband AquaproofMEPA Ergänzungs-Set Aquaproof 3D 180048 für Wannenabdichtband Aquaproof Zur Abdichtung von Wannenrändern zur Wand und zum Boden von bodengleich eingebauten Duschwannen und Badewannen mit Ablageflächen aus Stahl-, Acryl- oder Mineralguss. 3 Aquaproof 3D-Dichtecken, 1 Verbindungsstück, 1 Rolle Trennband Ergänzungs-Set ideal geeignet in Kombination mit: Wannenabdichtband MEPA-Aquaproof Typ I, Länge 10,00 m oder Wannenabdichtband MEPA-Aquaproof Typ II, Länge 10,00 m55,98 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welchen Router-Typ bevorzugst du, Typ A oder Typ B?
Ich habe keine Präferenz für einen bestimmten Router-Typ. Meine Wahl hängt von den spezifischen Anforderungen und Funktionen ab, die ich benötige. Es ist wichtig, dass der Router zuverlässig ist, eine gute Reichweite hat und die gewünschten Funktionen wie z.B. Dual-Band-WLAN oder VPN-Unterstützung bietet. **
-
Was bedeutet Umschuldung bei der Bank?
Was bedeutet Umschuldung bei der Bank? Umschuldung bei der Bank bezieht sich auf die Übertragung von bestehenden Schulden auf ein neues Darlehen mit möglicherweise günstigeren Konditionen wie niedrigeren Zinsen oder längeren Laufzeiten. Dies kann dazu beitragen, monatliche Raten zu senken oder die Gesamtkosten der Schulden zu reduzieren. Umschuldungen können auch dazu dienen, verschiedene Kredite zu einem einzigen Darlehen zusammenzufassen, um die Verwaltung und Rückzahlung der Schulden zu vereinfachen. Es ist wichtig, die Bedingungen und Kosten der Umschuldung sorgfältig zu prüfen, um sicherzustellen, dass es sich langfristig um eine sinnvolle finanzielle Entscheidung handelt. **
-
Wie hoch sind die Zinsen für eine Umschuldung?
Wie hoch die Zinsen für eine Umschuldung sind, hängt von verschiedenen Faktoren ab, wie z.B. der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des neuen Kredits. Es ist daher empfehlenswert, verschiedene Angebote von Banken einzuholen und zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Banken die Zinssätze beeinflussen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Lösung für eine Umschuldung zu finden. **
-
Was ist der Unterschied zwischen einem Bedingungssatz Typ 1, Typ 2 und Typ 3?
Ein Bedingungssatz Typ 1 beschreibt eine reale Möglichkeit in der Zukunft, die eintreten könnte. Ein Bedingungssatz Typ 2 beschreibt eine unrealistische Möglichkeit in der Gegenwart oder Zukunft. Ein Bedingungssatz Typ 3 beschreibt eine unrealistische Möglichkeit in der Vergangenheit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.