Domain hypotheken-umschuldung.de kaufen?
Wir ziehen mit dem Projekt
hypotheken-umschuldung.de um.
Sind Sie am Kauf der Domain
hypotheken-umschuldung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hypotheken-umschuldung.de kaufen?
Wann kann ein Kredit von der Bank gekündigt werden?
Ein Kredit von der Bank kann in der Regel gekündigt werden, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt und in Verzug gerät. Dies kann beispielsweise der Fall sein, wenn Raten nicht fristgerecht gezahlt werden. Auch bei einer wesentlichen Verschlechterung der finanziellen Situation des Kreditnehmers kann die Bank den Kredit kündigen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen die Bank das Recht hat, den Kredit zu kündigen. Im Falle einer Kündigung sollte der Kreditnehmer umgehend Kontakt mit der Bank aufnehmen, um eine Lösung zu finden. **
Was passiert wenn ein Kredit gekündigt wird?
Was passiert wenn ein Kredit gekündigt wird? Wenn ein Kredit gekündigt wird, bedeutet dies, dass die Bank oder der Kreditgeber die Rückzahlung des gesamten ausstehenden Kreditbetrags sofort verlangt. Der Kreditnehmer muss dann den gesamten Betrag auf einmal zurückzahlen, was zu finanziellen Schwierigkeiten führen kann. In einigen Fällen kann die Kündigung eines Kredits auch zu negativen Auswirkungen auf die Kreditwürdigkeit des Kreditnehmers führen. Es ist wichtig, mit der Bank oder dem Kreditgeber zu kommunizieren und nach Lösungen zu suchen, um die Situation zu klären und die Rückzahlung zu vereinbaren. **


Ähnliche Suchbegriffe für Gekündigt
Top-Angebote
Produkte zum Begriff Gekündigt:
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
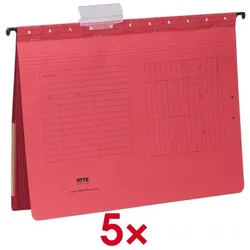
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
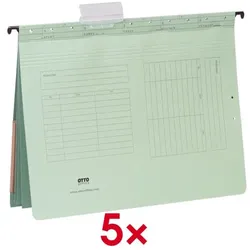
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« gelbMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: gelb, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wann wird ein Dispo von der Bank gekündigt?
Ein Dispositionskredit, kurz Dispo genannt, wird in der Regel von der Bank gekündigt, wenn der Kunde über einen längeren Zeitraum hinweg sein Konto nicht ausgleicht oder den Dispo übermäßig in Anspruch nimmt. Auch bei unregelmäßigen Einkünften oder einer schlechten Bonität des Kunden kann die Bank den Dispo kündigen. Zudem kann eine Kündigung erfolgen, wenn der Kunde gegen die vereinbarten Bedingungen des Dispos verstößt, beispielsweise durch die Verwendung des Geldes für spekulative Geschäfte. Es ist wichtig, den Dispo regelmäßig zu überprüfen und bei Problemen rechtzeitig mit der Bank zu kommunizieren, um eine Kündigung zu vermeiden. **
-
Kann ein Sparbuch von der Bank gekündigt werden?
Ja, ein Sparbuch kann von der Bank gekündigt werden, jedoch nur unter bestimmten Umständen. Zum Beispiel kann die Bank ein Sparbuch kündigen, wenn der Kontoinhaber gegen die Bedingungen des Vertrags verstößt, wie zum Beispiel bei unerlaubten Transaktionen oder betrügerischem Verhalten. Auch bei längerer Inaktivität des Kontos oder bei Insolvenz des Kontoinhabers kann die Bank das Sparbuch kündigen. Es ist wichtig, die Vertragsbedingungen des Sparbuchs zu kennen, um zu verstehen, unter welchen Umständen die Bank das Konto kündigen kann. In jedem Fall sollte man sich bei Fragen oder Unsicherheiten direkt an die Bank wenden. **
-
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **

Warum hat die Bank mich gekündigt bzw. mein Konto aufgelöst?
Es gibt verschiedene Gründe, warum eine Bank ein Konto auflösen oder eine Kündigung aussprechen könnte. Mögliche Gründe könnten sein: wiederholte Nichtzahlung von Schulden, Verstoß gegen die Geschäftsbedingungen der Bank, Verdacht auf betrügerische Aktivitäten oder eine Entscheidung der Bank im Rahmen ihrer Risikobewertung. Es ist ratsam, direkt bei der Bank nachzufragen, um genaue Informationen über den Grund der Kündigung zu erhalten. **
Wie lange dauert Kredit Umschuldung?
Wie lange dauert Kredit Umschuldung? Die Dauer einer Kreditumschuldung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Art des neuen Kredits und der Bearbeitungszeit der Bank. In der Regel kann eine Kreditumschuldung innerhalb weniger Wochen abgeschlossen werden, wenn alle erforderlichen Unterlagen vorliegen und die Bonitätsprüfung positiv ausfällt. Es ist jedoch ratsam, sich im Vorfeld bei der Bank über die genaue Dauer des Umschuldungsprozesses zu informieren, um realistische Erwartungen zu haben. In einigen Fällen kann es auch länger dauern, wenn es zu Verzögerungen bei der Bearbeitung kommt. **
Top-Angebote
Produkte zum Begriff Gekündigt:
-
SUMUP Solo EC- und Kredit- KartenterminalHier kommt Solo, unser neues Kartenlesegerät Bringen Sie Ihr Geschäft voran, mit unserer fortschrittlichen Lösung für Kartenzahlungen. Hohe Benutzerfreundlichkeit Eine intuitive Benutzeroberfläche zur einfachen Annahme von Zahlungen und zur Verwaltung Ihrer Verkäufe. Mobil Immer online - mit kostenloser und unbegrenzter Mobildaten- und WLAN-Verbindung. Leistungsstark Hohe Akkukapazität mit zusätzlicher Ladestation.94,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« braunMehrfach-Hängehefter »Kredit und Personal«, Farbe: naturbraun, Werkstoff: Recycling-Kraftkarton, Lieferumfang: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, max. Anzahl der Blätter: 200 Blatt, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Papiergewicht: 230 g/m2, Aufdruck vorhanden: Ja, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« blauMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: blau, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« rotMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: rot, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wann kann ein Kredit von der Bank gekündigt werden?
Ein Kredit von der Bank kann in der Regel gekündigt werden, wenn der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt und in Verzug gerät. Dies kann beispielsweise der Fall sein, wenn Raten nicht fristgerecht gezahlt werden. Auch bei einer wesentlichen Verschlechterung der finanziellen Situation des Kreditnehmers kann die Bank den Kredit kündigen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen die Bank das Recht hat, den Kredit zu kündigen. Im Falle einer Kündigung sollte der Kreditnehmer umgehend Kontakt mit der Bank aufnehmen, um eine Lösung zu finden. **
-
Was passiert wenn ein Kredit gekündigt wird?
Was passiert wenn ein Kredit gekündigt wird? Wenn ein Kredit gekündigt wird, bedeutet dies, dass die Bank oder der Kreditgeber die Rückzahlung des gesamten ausstehenden Kreditbetrags sofort verlangt. Der Kreditnehmer muss dann den gesamten Betrag auf einmal zurückzahlen, was zu finanziellen Schwierigkeiten führen kann. In einigen Fällen kann die Kündigung eines Kredits auch zu negativen Auswirkungen auf die Kreditwürdigkeit des Kreditnehmers führen. Es ist wichtig, mit der Bank oder dem Kreditgeber zu kommunizieren und nach Lösungen zu suchen, um die Situation zu klären und die Rückzahlung zu vereinbaren. **
-
Wann wird ein Dispo von der Bank gekündigt?
Ein Dispositionskredit, kurz Dispo genannt, wird in der Regel von der Bank gekündigt, wenn der Kunde über einen längeren Zeitraum hinweg sein Konto nicht ausgleicht oder den Dispo übermäßig in Anspruch nimmt. Auch bei unregelmäßigen Einkünften oder einer schlechten Bonität des Kunden kann die Bank den Dispo kündigen. Zudem kann eine Kündigung erfolgen, wenn der Kunde gegen die vereinbarten Bedingungen des Dispos verstößt, beispielsweise durch die Verwendung des Geldes für spekulative Geschäfte. Es ist wichtig, den Dispo regelmäßig zu überprüfen und bei Problemen rechtzeitig mit der Bank zu kommunizieren, um eine Kündigung zu vermeiden. **
-
Kann ein Sparbuch von der Bank gekündigt werden?
Ja, ein Sparbuch kann von der Bank gekündigt werden, jedoch nur unter bestimmten Umständen. Zum Beispiel kann die Bank ein Sparbuch kündigen, wenn der Kontoinhaber gegen die Bedingungen des Vertrags verstößt, wie zum Beispiel bei unerlaubten Transaktionen oder betrügerischem Verhalten. Auch bei längerer Inaktivität des Kontos oder bei Insolvenz des Kontoinhabers kann die Bank das Sparbuch kündigen. Es ist wichtig, die Vertragsbedingungen des Sparbuchs zu kennen, um zu verstehen, unter welchen Umständen die Bank das Konto kündigen kann. In jedem Fall sollte man sich bei Fragen oder Unsicherheiten direkt an die Bank wenden. **
Ähnliche Suchbegriffe für Gekündigt
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« grünMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: grün, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Mehrfach-Hängehefter »Kredit und Personal« gelbMehrfach-Hängehefter »Kredit und Personal«, Ausführung der Ablage: geheftete Ablage, blickdicht: Ja, Anzahl der Fächer: 1 Stück, Inhalt pro Pack: 5 Stück, Farbe: gelb, Material: Recycling-Kraftkarton, Beschriftungsfeld vorhanden: Ja, Lieferumfang / Ausstattung: Reiter, Beschriftungsschildchen, Besonderheiten: Metallhängeschiene, Dehntasche am Rücken, für Papierformat: A4, Art der Heftung: kaufmännische 4-fach Heftung, Material der Heftmechanik: Metall, Papiergewicht: 230 g/m2, geeignet für B4-Umschläge: Nein, Gestaltung / Ausführung: Metallhängeschiene, Dehntasche am Rücken, Ordnen/Hängeregister/Hängehefter22,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
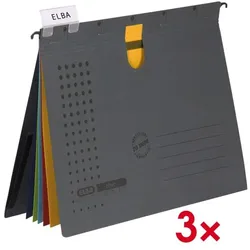
Elba Kredit- und Personalhefter »chic ultimate« 100333017 grau, 31.8x25 cmKredit- und Personalhefter »chic ultimate« 100333017, Inhalt pro Pack: 3 Stück, Höhe: 250 mm, Farbe: anthrazit/farbige Taben, Werkstoff: Chanson-Karton, Hersteller-Artikelnummer: 100333017, Lieferumfang: Vollsichtreiter, Beschriftungsschild, Besonderheiten: Metallschiene, Breite: 318 mm, für Papierformat: A4, Art der Heftung: kaufmännische Heftung, Papiergewicht: 240 g/m2, Beschriftungsschild vorhanden: Ja, Aufdruck vorhanden: Ja, beidseitig bedruckbar: Nein, Ausführung der Ablage: für die geheftete Ablage, Ordnen/Hängeregister/Hängehefter19,55 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
-
Wann lohnt sich eine Hypotheken Umschuldung?
Eine Hypotheken Umschuldung lohnt sich in der Regel, wenn die Zinsen am Markt deutlich gesunken sind und man dadurch eine niedrigere monatliche Belastung oder insgesamt günstigere Konditionen erhalten kann. Auch wenn die Restschuld bereits relativ gering ist und man durch eine Umschuldung schneller schuldenfrei werden kann, kann sich ein Wechsel lohnen. Zudem kann eine Umschuldung sinnvoll sein, um von variablen zu festen Zinsen zu wechseln und sich so langfristig vor Zinsschwankungen zu schützen. Es ist wichtig, die Kosten und Gebühren einer Umschuldung genau zu prüfen und mit den potenziellen Einsparungen zu vergleichen, um sicherzustellen, dass sich der Wechsel tatsächlich lohnt. **
-
Warum hat die Bank mich gekündigt bzw. mein Konto aufgelöst?
Es gibt verschiedene Gründe, warum eine Bank ein Konto auflösen oder eine Kündigung aussprechen könnte. Mögliche Gründe könnten sein: wiederholte Nichtzahlung von Schulden, Verstoß gegen die Geschäftsbedingungen der Bank, Verdacht auf betrügerische Aktivitäten oder eine Entscheidung der Bank im Rahmen ihrer Risikobewertung. Es ist ratsam, direkt bei der Bank nachzufragen, um genaue Informationen über den Grund der Kündigung zu erhalten. **
-
Wie lange dauert Kredit Umschuldung?
Wie lange dauert Kredit Umschuldung? Die Dauer einer Kreditumschuldung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Art des neuen Kredits und der Bearbeitungszeit der Bank. In der Regel kann eine Kreditumschuldung innerhalb weniger Wochen abgeschlossen werden, wenn alle erforderlichen Unterlagen vorliegen und die Bonitätsprüfung positiv ausfällt. Es ist jedoch ratsam, sich im Vorfeld bei der Bank über die genaue Dauer des Umschuldungsprozesses zu informieren, um realistische Erwartungen zu haben. In einigen Fällen kann es auch länger dauern, wenn es zu Verzögerungen bei der Bearbeitung kommt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.